 本文へスキップ


 妊娠・出産
 子育て
 学校・教育
 結婚・離婚
 住まい・引越し
 就職・退職
 高齢者・介護
 お悔やみ
 もしもに備えて
 情報を探す
 利用者別メニューから探す

 雲南市議会のページへ


平成21年度決算の財務書類
 お問い合わせはこちら
平成21年度連結財務書類(財務4表)について
1.財務書類整備の背景
平成18年6月に施行された「簡素で効率的な政府を実現するための行政改革の推進に関する法律」を契機に、地方公共団体の資産・債務改革の一環として「新地方公会計制度の整備」が位置付けられました。これにより、地方公共団体単体ベースおよび関連団体等も含む連結ベースでの4つの財務書類を平成21年度までに整備することが求められました。
そこで、雲南市においては、平成20年度決算から財務書類を作成することとしました。
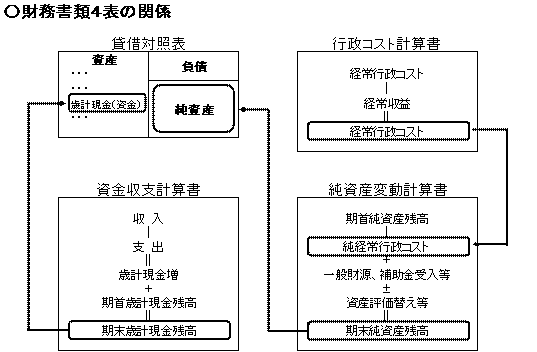
【4つの財務書類】
(1)貸借対照表(バランスシート)
年度末時点の資産、負債、純資産の残高を示すものです。
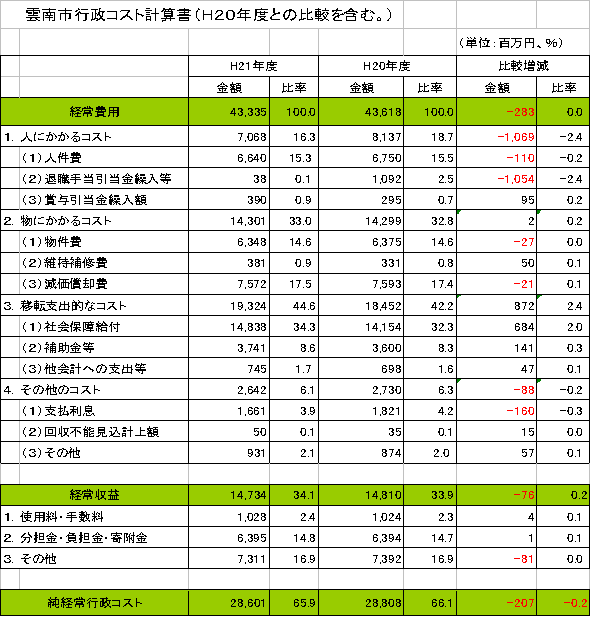
(2)行政コスト計算書
その年度の行政活動に伴うコストとその財源となる、使用料・手数料等の収入を示すものです。
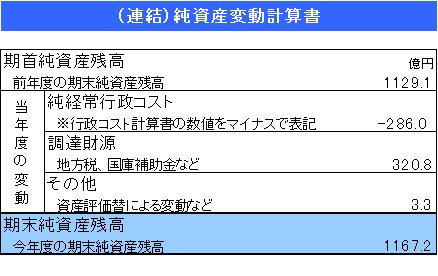
(3)純資産変動計算書
当該年度における純資産およびその内部構成の変動を示すものです。
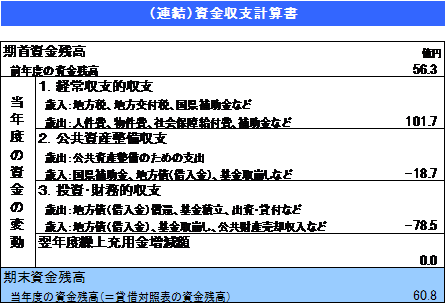
(4)資金収支計算書(キャッシュフロー計算書)
当該年度における資金の支出と収入を示すものです。
2.対象となる会計の範囲、作成基準など
公表した4つの財務書類は、市の「普通会計ベース」と、それに本市が関係する一部事務組合、第三セクター等を加えた「連結ベース」の2つの区分で作成しています。
|
区 分 |
会 計 名 |
|||
|
雲 南 市 全 体
連 結
|
全
会
計 |
普通会計 |
一般会計 農業労働災害共済事業特別会計 土地区画整理事業特別会計 ダム対策事業特別会計 |
|
|
公営事業会計 |
国民健康保険事業特別会計(事業勘定) 国民健康保険事業特別会計(直営診療施設勘定) 老人保健特別会計 後期高齢者医療事業特別会計 |
|||
|
|
公営企業会計 |
生活排水処理事業特別会計 簡易水道事業特別会計 清嵐荘事業特別会計 水道事業会計 工業用水道事業会計 |
||
|
一部事務組合 |
島根県市町村総合事務組合 雲南消防組合 公立雲南総合病院組合 雲南市・飯南町事務組合 雲南環境衛生組合 |
|||
|
広域連合 |
島根県後期高齢者医療事業広域連合 雲南広域連合 |
|||
|
外 郭 団 体 |
地方三公社 |
雲南市土地開発公社 |
||
|
民間法人 |
木次都市開発(株) 木次道の駅(株) (株)キラキラ雲南 (財)鉄の歴史村地域振興事業団 |
|||
作成基準日:平成22年3月31日
※一般会計および特別会計における出納整理期間(平成22年4月1日~5月31日)の入出金については、作成基準日までに終了したものとして処理しています。
※企業会計および関係団体における未収金・未払金のうち、一般会計および特別会計と出納整理期間に取引きがあったものは、作成基準日までに入出金されたものとして処理しています。
3.4つの財務書類
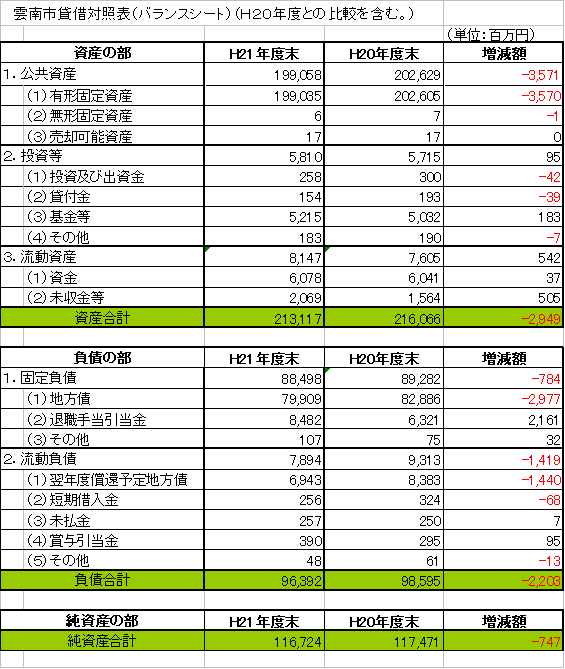
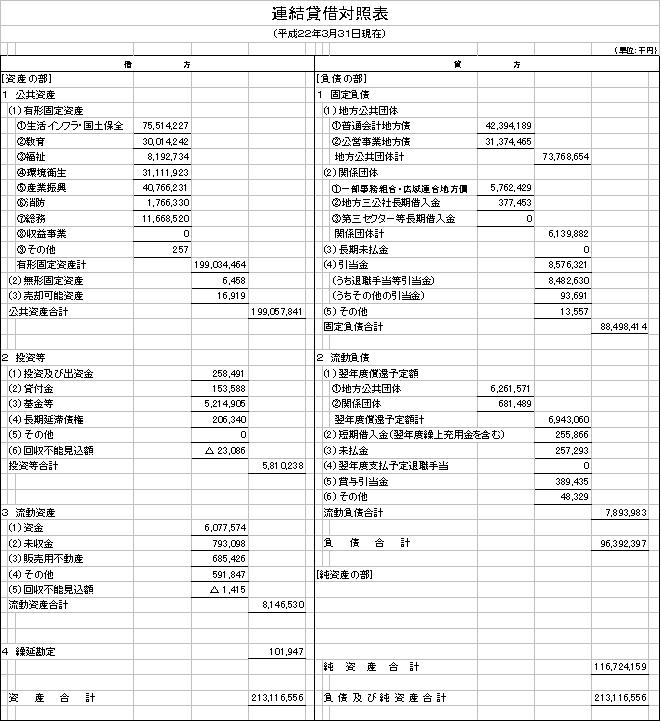
(1)平成21年度貸借対照表(バランスシート)
貸借対照表とは、自治体が住民サービスを提供するために保有している財産(資産)と、その資産をどのような財源(負債・純資産)で賄ってきたかを総括的に対照表示した一覧表です。
また、資産合計額と負債・純資産合計額を一致し、左右がバランスしている表であることからバランスシートとも呼ばれています。
|
借 方 |
貸 方 |
|
《資産》 これまでに形成された市の行政サービスを提供するための資産 ・有形固定資産 ・投資等 ・流動資産 (例)土地、建物、貸付金、投資・出資金 基金等
|
《負債》 将来返済しなければならない債務 ・固定負債 ・流動負債 (例)地方債、退職手当引当金 |
|
《純資産》 返済する必要のない財産 ・国庫支出金、県支出金 ・一般財源等 |
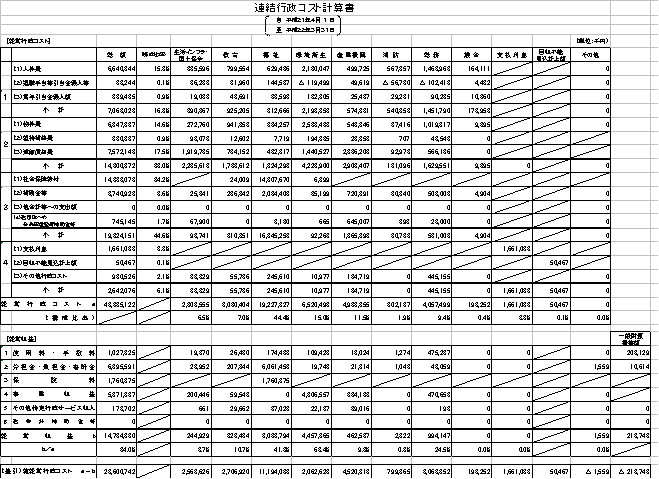
(2)平成21年度行政コスト計算書
行政コスト計算書は、4月1日から翌年の3月31日までの1年間の行政活動のうち、福祉活動やごみの収集といった資産形成に結びつかない行政サービスにかかる経費(経常行政コスト)とその行政の直接の対価として得られた財源(経常収益)を対比させた財務書類です。
行政コスト計算書は、「経常行政コスト」と「経常収益」からなり、これらを差し引きしたものが「純経常行政コスト」になります。
経常行政コストは次のように区分します。
|
人にかかるコスト |
人件費、退職手当引当金等 |
|
物にかかるコスト |
物件費(需用費、委託料等)、維持補修費、減価償却費 |
|
移転支出的なコスト |
社会保障給付、補助費、繰出金、他団体等への補助金等 |
|
その他のコスト |
災害復旧費、失業対策費、公債費(利息分のみ)、債務負担行為繰入、不納欠損額 |
行政コスト計算書では、経常収益には税収を含まないため、経常行政コストと経常収益とを比べると一般的には大幅なコスト超過になります。
しかし、経常行政コストと経常収益との差し引きで表される「純経常行政コスト」は、民間企業の損益計算書で表される利益の概念とは異なり、資産形成に結びつかない1年間の行政サービスを提供する上で用いられた費用から受益者負担などの収益で賄われたものを差し引いた額で、地方税や地方交付税といった一般財源や資産の売却益などで賄わなければならないコストを表します。
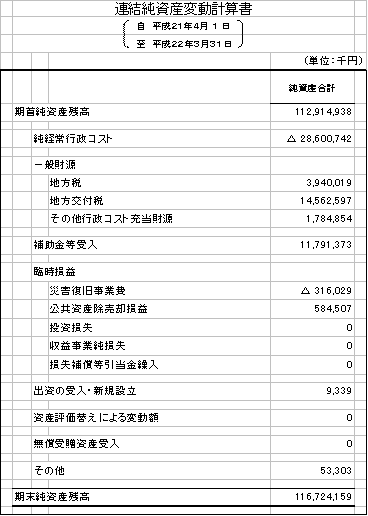
(3)平成21年度純資産変動計算書
純資産変動計算書は、貸借対照表の純資産が1年間でどのように変動したかを表している計算書です。
純資産は、これまでの世代が負担してきた部分なので、1年間で今までの世代が負担してきた部分が増えたのか減ったのかわかることになります。
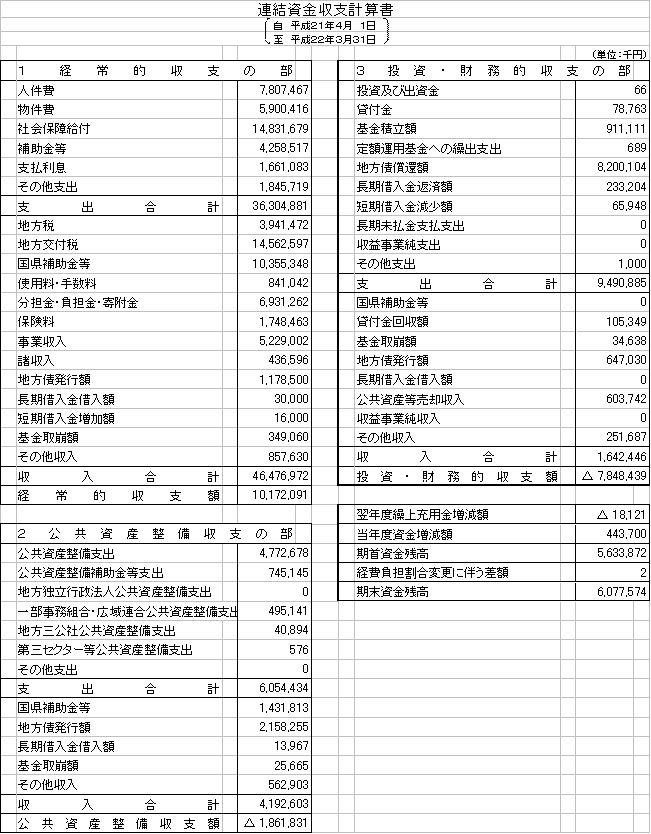
(4)平成21年度資金収支計算書
資金収支計算書は、歳計現金(資金)の出入りの情報を、性質の異なる3つの区分に分けて表示した財務書類です。3つの区分とは、「経常的収支」、「公共資産整備収支」および「投資・財務的収支」です。
「経常的収支」、「公共資産整備収支」、「投資・財務的収支」の合計は、その年度の歳計現金の増減額と一致します。
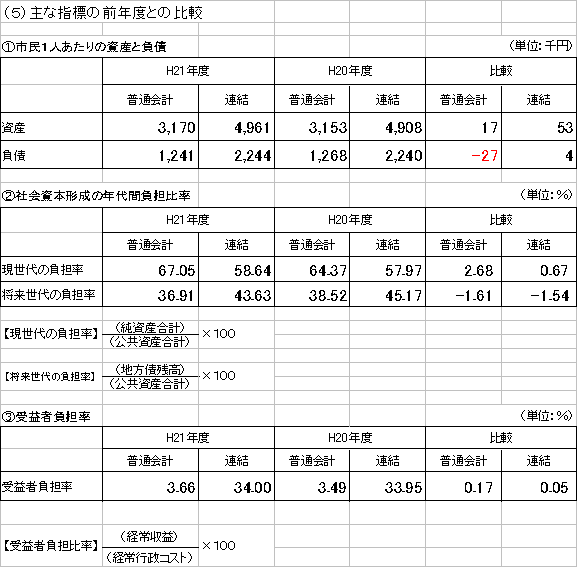
連結財務書類(詳細)
 お問い合わせ先
- 総務部 財政課
- 〒699-1392
島根県雲南市木次町里方521-1 - Tel 0854-40-1023
- Fax 0854-40-1029
- zaisei@city.unnan.shimane.jp
(注意)メールアドレスの「@」は半角「@」に書き換えてください。
 もしもに備えて


 庁舎の位置
 各窓口案内
 雲南市へのお問い合わせはこちら

 電話する
 お問い合わせ

 0854-40-1000(代表)